
ဘဏ္ဍာရေးအဖွဲ့များ အသုံးချမှုနှုန်းမက်ထရစ်များကို ဘာကြောင့် ပြန်စဉ်းစားနေကြသနည်း
အသုံးချမှုနှုန်းတစ်ခုတည်းသည် မလုံလောက်တော့ပါ။ ခေါင်းဆောင်များက ငွေတောင်းခံနိုင်သော အချိုးများကို ပို့ဆောင်မှုအန္တရာယ်နှင့် အဖွဲ့ကျန်းမာရေးညွှန်ကိန်းများနှင့် တွဲသုံးလာကြသည်။
 Hubnity
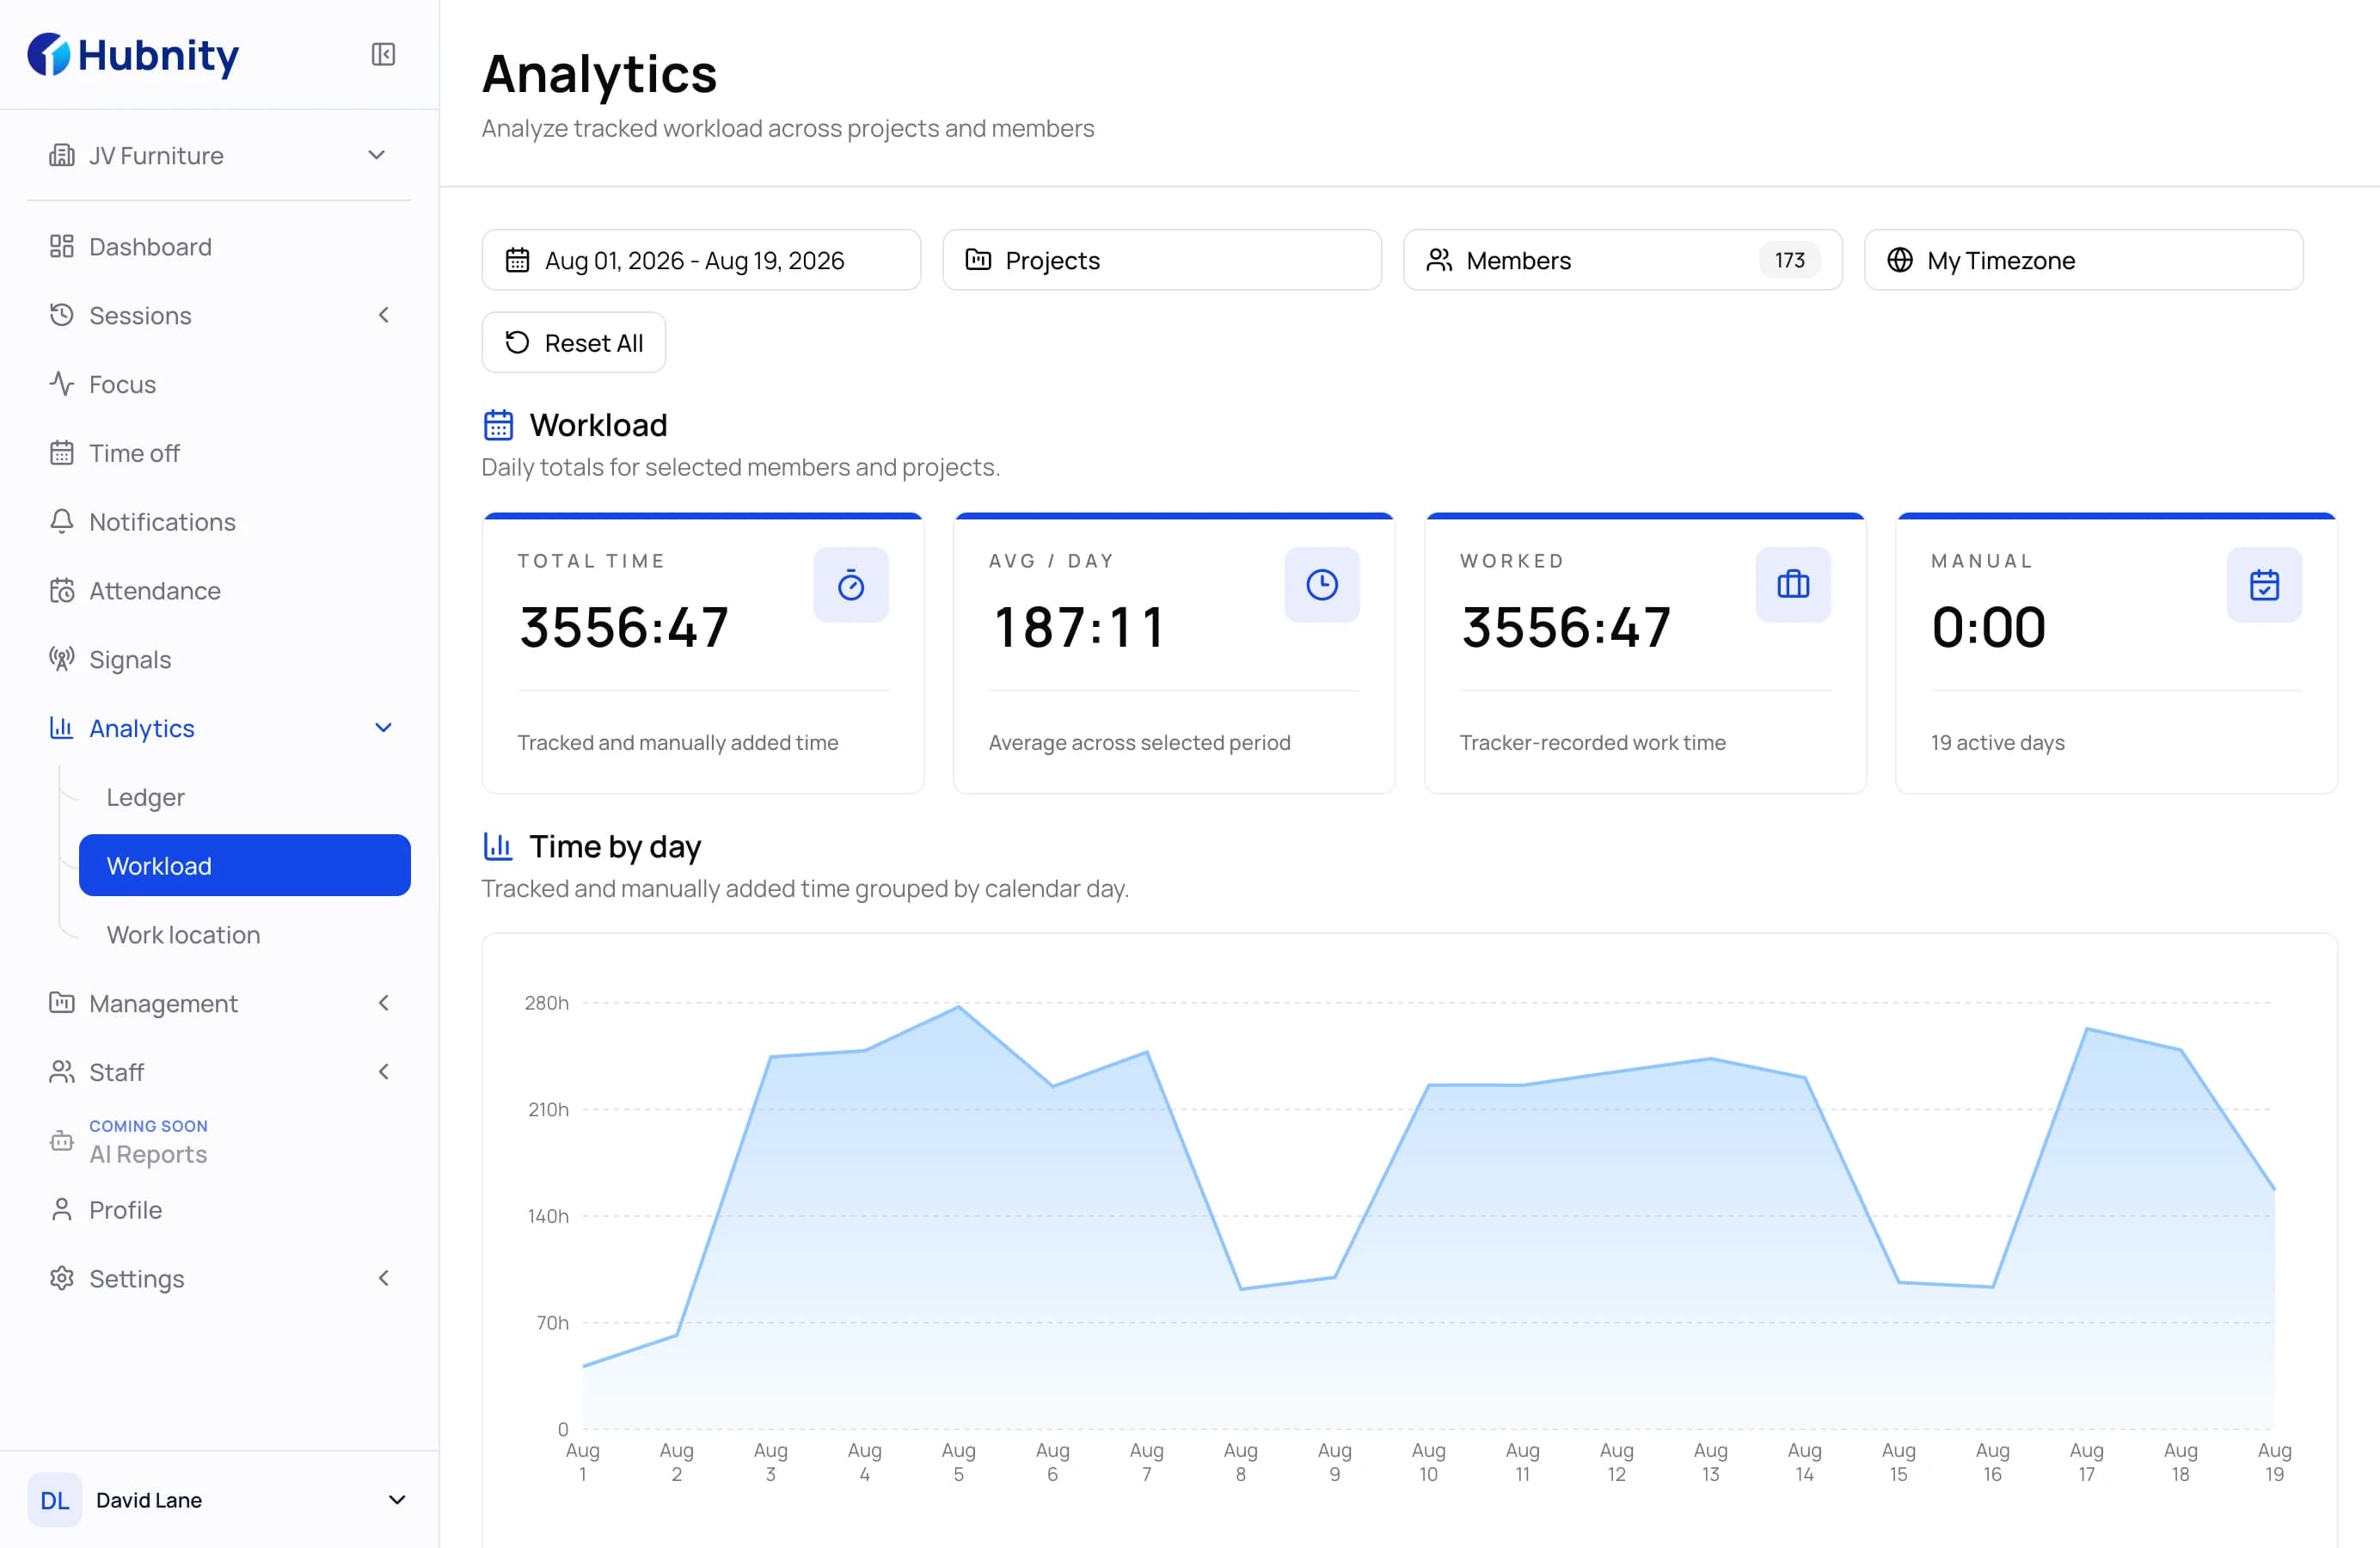
အသုံးချမှုနှုန်းသည် ယခုလည်း အသုံးဝင်သော်လည်း ဘဏ္ဍာရေးခေါင်းဆောင်များက ပို့ဆောင်မှုအန္တရာယ်၊ ပြန်လုပ်ရမှုအချက်ပြမှုများနှင့် အဖွဲ့ကျန်းမာရေးညွှန်ကိန်းများနှင့် တွဲသုံးလာကြသည်။ ရာခိုင်နှုန်းတစ်ခုတည်းက ပုံပြင်အပြည့်အစုံကို ရှားရှားပါးပါး ပြောပြသည် — အထူးသဖြင့် ဟိုက်ဘရစ်နှင့် ပရောဂျက်အခြေပြု စီးပွားရေးလုပ်ငန်းများတွင်။
အသုံးချမှုနှုန်းကို အကြောင်းအရာနှင့် ပေါင်းစပ်ပါ
ပရောဂျက်များ နောက်ကျပါက သို့မဟုတ် အရည်အသွေး ကျဆင်းပါက အသုံးချမှုနှုန်းမြင့်ခြင်းက အဓိပ္ပာယ်နည်းသည်။ အကြောင်းအရာက မက်ထရစ်ကို စီမံခန့်ခွဲရေးကိရိယာအဖြစ် ပြောင်းလဲပေးသည်။
ပါဝင်ဆောင်ရွက်မှုအမျိုးအစားအလိုက် အသုံးချမှုနှုန်းကို အုပ်စုခွဲပါ။ ထိန်းသိမ်းမှုစာချုပ်၊ သတ်မှတ်ကြေးနှင့် ပြည်တွင်းစီမံကိန်းများသည် ပစ်မှတ်တစ်ခုတည်းကို မမျှဝေသင့်ပါ။
- ဖောက်သည်နှင့် ထိတွေ့ရသော ရာထူးများ၏ ငွေတောင်းခံနိုင်သော အသုံးချမှုနှုန်း
- နောက်ကျသော မှတ်တိုင်များတွင် ပို့ဆောင်မှုအန္တရာယ်အလံများ
- အရည်အသွေးအချက်ပြအဖြစ် ပြန်လုပ်ရသော နာရီများ
မကျန်းမာသော အကောင်းဆုံးပြုလုပ်မှုကို သတိထားပါ
ကြားခံမရှိဘဲ အသုံးချမှုနှုန်းကို မြှင့်တင်ခြင်းက ဝန်ထမ်းထွက်ခွာမှု၊ အမှားများနှင့် ဖောက်သည်တိုင်ကြားမှုများကဲ့သို့ ဖုံးကွယ်ထားသော ကုန်ကျစရိတ်များ ဖြစ်စေသည်။
ဘဏ္ဍာရေးအဖွဲ့များသည် အကောင့်စီစဉ်မှုပုံစံများတွင် 'ရေရှည်တည်တံ့သော အသုံးချမှုနှုန်း' အပိုင်းအခြားများ ထည့်သွင်းနေကြသည်။
ဘဏ္ဍာရေးမက်ထရစ်များကို လုပ်ငန်းလည်ပတ်မှုအချက်ပြမှုများနှင့် တွဲပါ
အသုံးချမှုနှုန်းကို အချိန်ပိုလမ်းကြောင်းများ၊ အတည်ပြုမှုခြွင်းချက်များနှင့် ပရောဂျက်ကျော်လွန်မှုနှုန်းများနှင့် ပေါင်းစပ်ပါ။
ပေါင်းစပ်မှုက KPI တစ်ခုတည်းထက် ဝန်ထမ်းချထားမှုပြဿနာများကို ပိုစောစီးစွာ ဖော်ထုတ်ပေးသည်။
အသုံးချမှုနှုန်းကို သင့်တော်သော အသေးစိတ်အဆင့်တွင် အစီရင်ခံပါ
အဖွဲ့အဆင့်နှင့် ရာထူးအဆင့် မြင်ကွင်းများသည် ကုမ္ပဏီတစ်ခုလုံး ပျမ်းမျှတန်ဖိုးများထက် လုပ်ဆောင်ရလွယ်သည်။
အမှုဆောင်များသည် လမ်းကြောင်းများ လိုအပ်ပြီး မန်နေဂျာများသည် အမည်များနှင့် ပရောဂျက်များ လိုအပ်သည် — သင့်လျော်သော ကိုယ်ရေးကိုယ်တာဘောင်များအတွင်း။
ဤအပတ်တွင် လက်တွေ့အသုံးချနိုင်သော အဆင့်များ
- လစဉ်ဘဏ္ဍာရေးသုံးသပ်မှုများတွင် ပြန်လုပ်ရမှုနှင့် အချိန်ပိုကို တွဲဖက်မက်ထရစ်များအဖြစ် ထည့်ပါ
- ပါဝင်ဆောင်ရွက်မှုပုံစံအလိုက် အသုံးချမှုနှုန်းပစ်မှတ်များကို ကွဲပြားစွာ သတ်မှတ်ပါ
- ထိပ်တန်းအကောင့်များအတွက် အချိန်မီပို့ဆောင်မှုနှင့်အတူ အသုံးချမှုနှုန်းကို သုံးသပ်ပါ
- ဌာနတစ်ခုတွင် ရေရှည်တည်တံ့သော အသုံးချမှုနှုန်းအပိုင်းအခြားကို စမ်းသပ်ပါ
နိဂုံး
အသုံးချမှုနှုန်းသည် အရေးကြီးနေဆဲဖြစ်သည် — သို့သော် ပိုကျယ်ပြန့်သော လုပ်ငန်းဆောင်ရွက်မှုပုံရိပ်၏ အစိတ်အပိုင်းအဖြစ်သာ။
အကြောင်းအရာကို ထည့်သွင်းစဉ်းစားသော ဘဏ္ဍာရေးအဖွဲ့များသည် ပိုကောင်းသော ဝန်ထမ်းချထားမှု ဆုံးဖြတ်ချက်များ ချကာ ရေရှည်အမြတ်ဘောင်ကို ကာကွယ်ပေးသည်။
Hubnity
Hubnity ထုတ်ကုန်နှင့် လုပ်ငန်းလည်ပတ်ရေးအဖွဲ့မှ လက်တွေ့လမ်းညွှန်ချက်။
ဆက်စပ်ဆောင်းပါးများ
 အဝေးမှအဖွဲ့များ
 အမှန်တကယ်ယုံကြည်သော အချိန်ခြေရာခံမူဝါဒကို မည်သို့တည်ဆောက်မည်နည်း
စိတ်ဓာတ်ကို မထိခိုက်စေဘဲ အချိန်ခြေရာခံခြင်းကို ထုတ်ပြန်ရန် လက်တွေ့လမ်းညွှန် — မူဝါဒစကားလုံးအသုံးမှ ကိုယ်ရေးကိုယ်တာမူလတန်ဖိုးများအထိ။
ဖတ်ချိန် ၈ မိနစ်Hubnity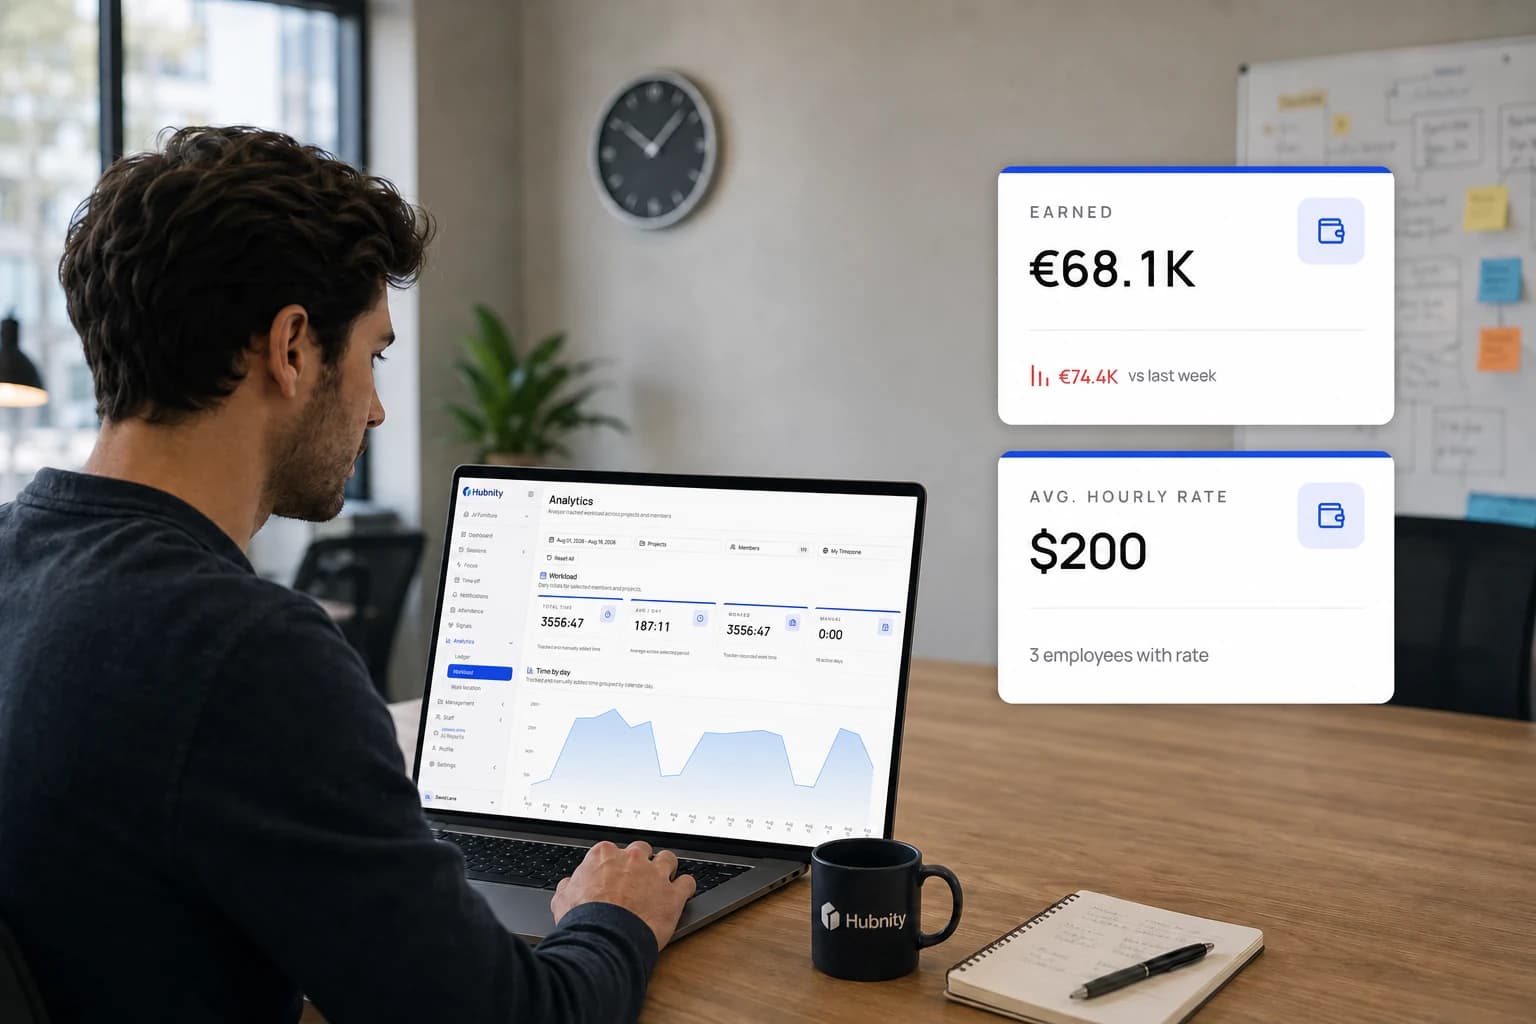 လစာစာရင်းနှင့် ငွေတောင်းခံခြင်း
စာရင်းဇယားအလွန်အကျွံမရှိသော ငွေတောင်းခံနိုင်သောနာရီများ
အေဂျင်စီများသည် ခြေရာခံထားသောအချိန်၊ ကလိုင်းယင့်နှုန်းများနှင့် ရှင်းလင်းသောထုတ်ယူမှုများကို လုပ်ငန်းစဉ်တစ်ခုတည်းတွင် မည်သို့ချိတ်ဆက်သနည်း — သောကြာနေ့တိုင်း အစီရင်ခံစာများ ပြန်မတည်ဆောက်ဘဲ။
ဖတ်ချိန် ၆ မိနစ်Hubnity ဝန်ထမ်းထုတ်လုပ်မှု
ပြန့်ကျဲအဖွဲ့များအတွက် နက်ရှိုင်းသောအလုပ်လက္ခဏာများ
အက်ပ်ပြောင်းလဲမှုတိုင်းကို မိုက်ခရိုမန်နေဂျ်မလုပ်ဘဲ လုပ်ဆောင်မှုပုံစံများကို မန်နေဂျာများအတွက် လက်တွေ့အသုံးချနိုင်သော အာရုံစူးစိုက်မှုအသိအမြင်များအဖြစ် ပြောင်းပါ။
ဖတ်ချိန် ၇ မိနစ်Hubnity